婚介服務發票的入賬科目處理,是企業財務工作中的一項具體實務。本文將從會計科目設置、發票認證、賬務處理流程及稅務注意事項等方面,系統解析“婚姻介紹服務”相關的財務入賬問題。
一、 核心會計科目設置
通常情況下,企業因接受婚介服務(例如為員工提供聯誼福利、企業集體活動包含婚介項目等)而取得的發票,應根據服務的具體用途計入相應的成本或費用科目。
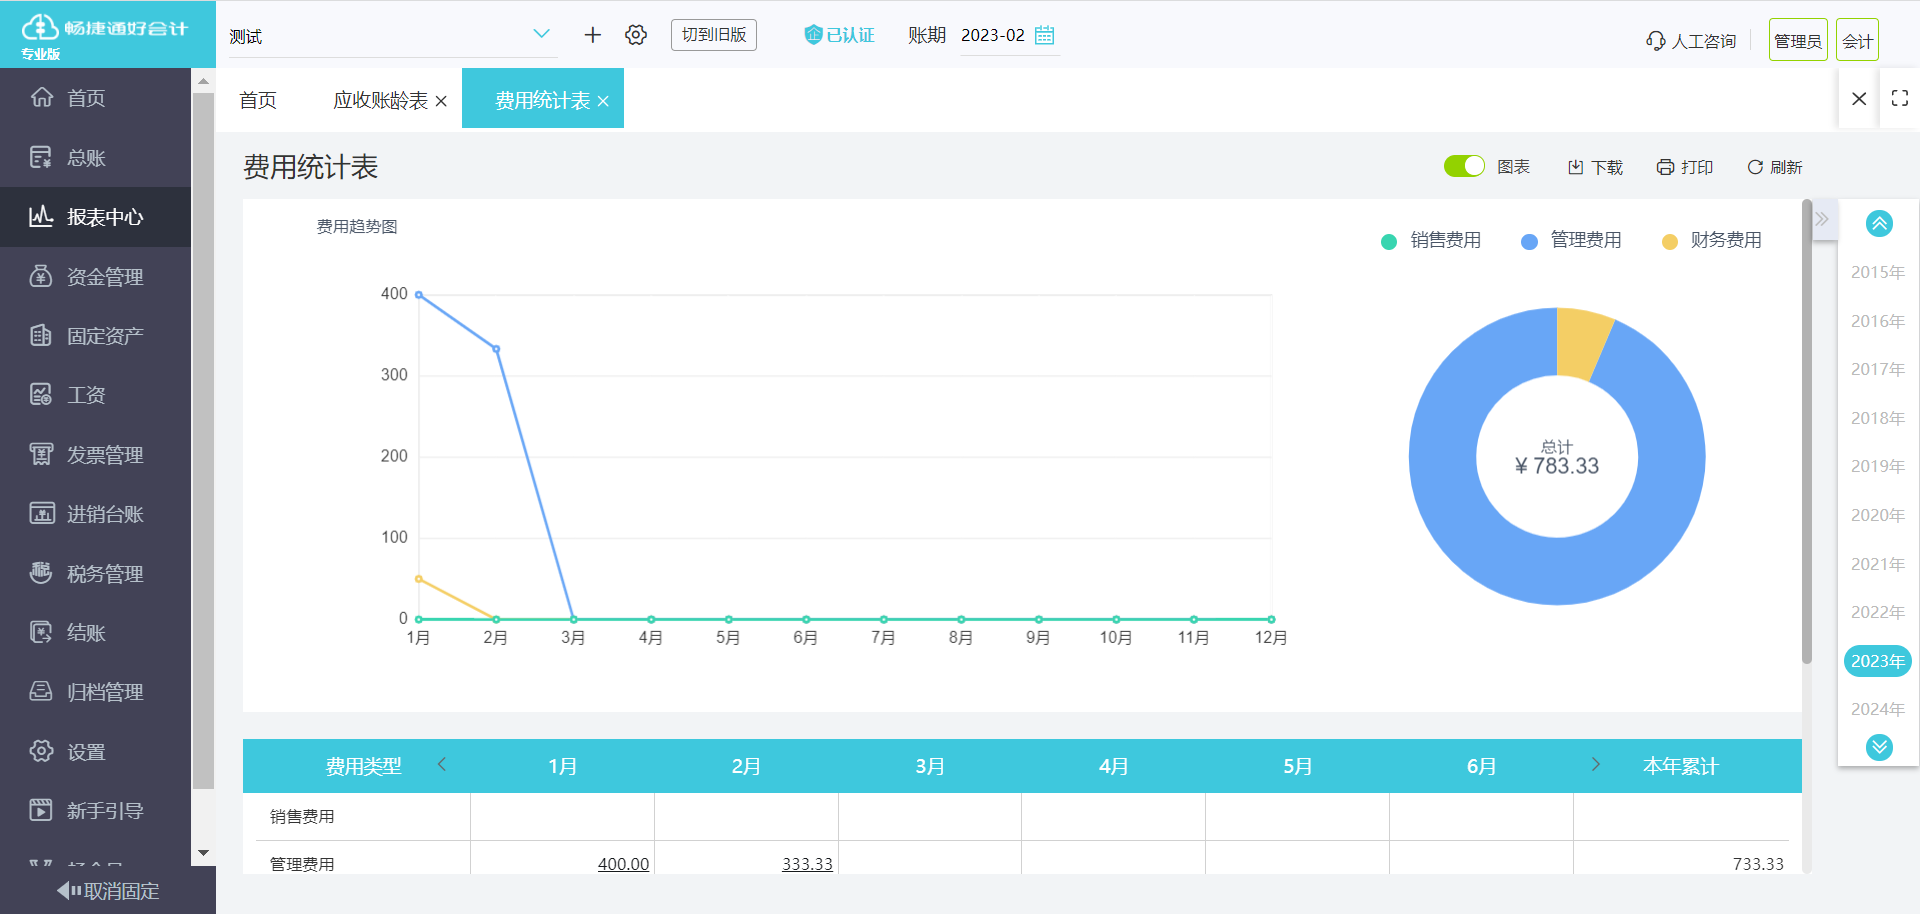
1. 計入“管理費用”科目:這是最常見的情況。如果婚介服務屬于企業日常行政管理活動的一部分,例如作為員工福利或企業文化建設支出,應計入“管理費用”下的明細科目,如“管理費用——職工福利費”或“管理費用——其他”。
2. 計入“銷售費用”科目:如果該項服務明確用于市場推廣、客戶關系維護等與銷售相關的活動,則可計入“銷售費用”下的相應明細科目。
3. 計入“應付職工薪酬——職工福利費”:如果該服務是作為提供給員工的非貨幣性福利,且由企業統一支付并承擔,在計提時可通過此科目歸集,最終結轉至相關成本費用。
關鍵原則:會計科目的選擇必須遵循“實質重于形式”原則,依據服務發生的真實業務背景和用途來確定。
二、 發票取得與稅務處理
- 發票類型:應取得由正規婚介服務機構開具的“增值稅發票”。根據提供服務方的納稅人身份,可能是“增值稅專用發票”或“增值稅普通發票”。
- 進項稅額抵扣:
- 如果取得的是增值稅專用發票,且該服務用于企業增值稅應稅項目,其進項稅額一般不得抵扣。根據《財政部 國家稅務總局關于全面推開營業稅改征增值稅試點的通知》(財稅〔2016〕36號)規定,用于集體福利或者個人消費的購進貨物、加工修理修配勞務、服務、無形資產和不動產,其進項稅額不得從銷項稅額中抵扣。婚介服務通常被認定為用于員工個人消費或集體福利,因此對應的進項稅額需做轉出處理,計入相關成本費用。
- 如果取得的是增值稅普通發票,則不存在進項抵扣問題,直接按發票含稅全額入賬。
- 稅前扣除:計入“職工福利費”的部分,需受稅法規定的限額約束(不超過工資薪金總額14%的部分準予扣除)。企業應將其并入職工福利費總額進行稅務計算。
三、 賬務處理流程示例
假設A公司為組織青年員工聯誼活動,向某婚戀網站支付服務費10,600元,取得增值稅專用發票,注明服務費10,000元,增值稅額600元。該支出被認定為員工福利。
1. 支付款項并收到發票時:
借:管理費用——職工福利費 10,600
貸:銀行存款 10,600
(說明:由于進項稅額不得抵扣,故將價稅合計全額計入費用)
2. 如果先進行抵扣后再作轉出(實務中較少采用,此處列示以明原理):
* 支付并認證時:
借:管理費用——職工福利費 10,000
借:應交稅費——應交增值稅(進項稅額)600
貸:銀行存款 10,600
* 月末將不得抵扣的進項稅額轉出:
借:管理費用——職工福利費 600
貸:應交稅費——應交增值稅(進項稅額轉出)600
最終結果與第一種方法一致。
四、 重要注意事項
- 業務真實性:確保婚介服務發票對應的經濟業務真實、合理,且有相關的內部審批流程(如福利申請、活動方案、采購合同等)作為原始憑證附件,以應對稅務核查。
- 票據合規性:檢查發票內容是否完整、準確,應包含“婚姻介紹服務”或“咨詢服務”等具體服務名稱、金額、開票方蓋章等信息。
- 政策差異:上述處理基于一般企業情況。對于本身就是提供婚介服務的企業(如婚戀網站、線下婚介所),其采購同行服務或相關推廣服務的入賬科目(如“主營業務成本”、“銷售費用”等)和稅務處理可能不同,需根據其主營業務具體判斷。
- 內部制度:企業應在福利費管理制度中明確此類支出的標準與審批權限,實現財務處理的規范化和制度化。
婚介服務發票的入賬,核心在于準確判斷服務用途,將其歸入正確的成本費用科目,并注意相關的增值稅進項稅轉出及企業所得稅稅前扣除限額規定。財務人員在處理時,應結合業務實質,嚴格遵守會計準則與稅法要求,確保賬務處理的準確性與合規性。